

 Zyntra OS
 Zyntra Legal
 Zyntra Real Estate
 Zyntra Hotel
 Zyntra E-commerce
 Zyntra Appointments
 Zyntra Repair
 Zyntra Garage
 Zyntra Concierge
 Zyntra Contracting
 Zyntra Clinic
 Zyntra Dental
 Zyntra School
 Zyntra University
 Zyntra Call Center
 Zyntra OTA
أين
التصنيع › تكلفة الإنتاج، وتبويب التكلفة في أمر الإنتاجمَن
صلاحية «قراءة تكلفة الإنتاج» تقرأ تكلفة الأوامر والتكاليف المعيارية ومعدلات المصاريف غير المباشرة والحسابات. و«ضبط التكاليف المعيارية ومعدلات المصاريف غير المباشرة» تجمّد التكاليف المعيارية وتحفظ المعدلات وتختار مركز التكلفة لكل مركز عمل.تكلفة الأوامر
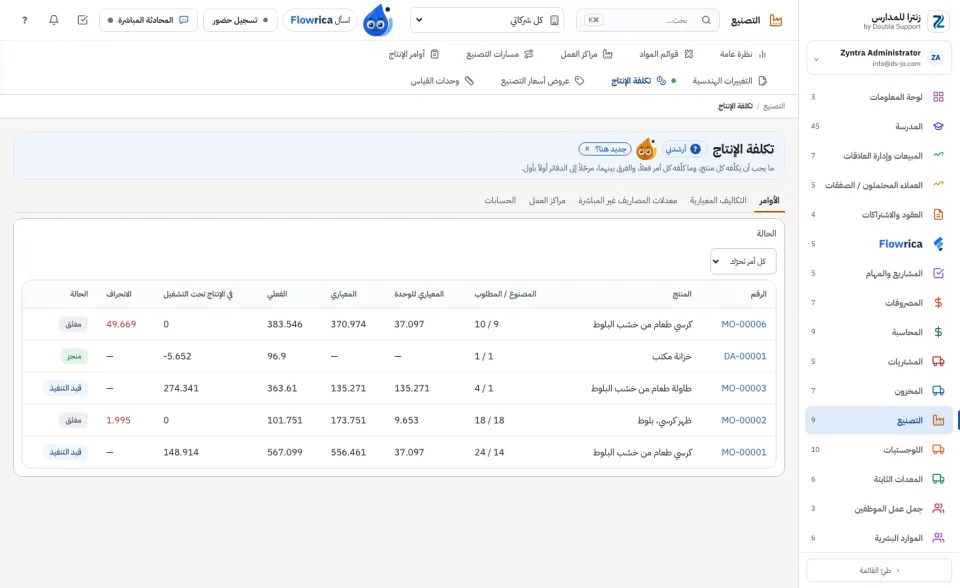
يظهر لكل أمر تحرّك المعياري للوحدة، والمعياري للوحدات المسجّلة، والتكلفة الفعلية حتى الآن، وما بقي في الإنتاج تحت التشغيل، والانحراف بعد إغلاقه. اختر المفتوحة أو المغلقة من الحالة.
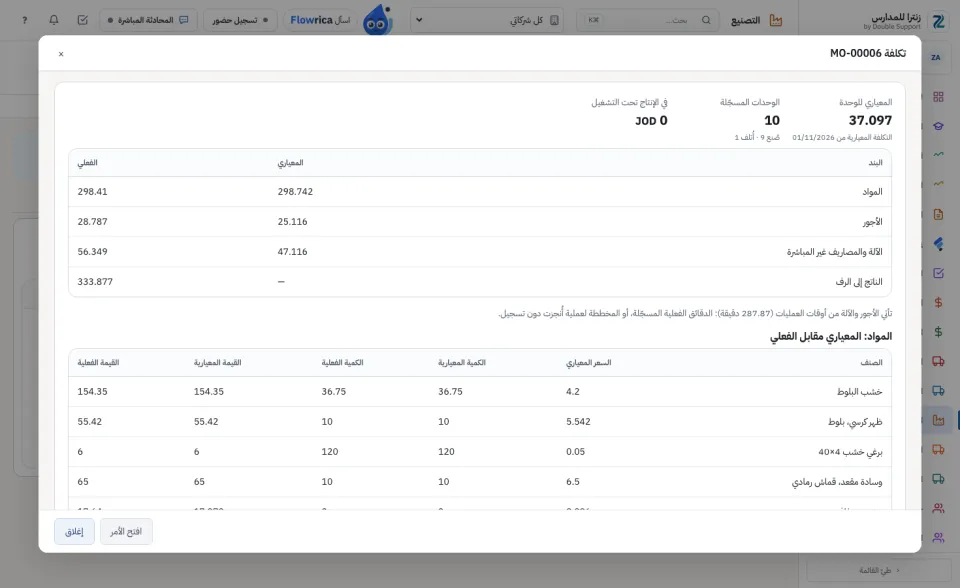
اضغط رقم الأمر لتفتح تكلفته: المعياري مقابل الفعلي للمواد والأجور والآلة والمصاريف غير المباشرة، والكمية والقيمة المعيارية والفعلية لكل مادة، والانحرافات، وكل قيد أنشأه الأمر مع رابط إليه. وهذا نفسه تبويب التكلفة في الأمر.
التكاليف المعيارية
التكلفة المعيارية للمنتج هي ما يجب أن تكلّفه الوحدة: مواد قائمة المواد بتكلفتها في المخزون (والتجميع الفرعي بتكلفته المعيارية)، ووقت العمل والآلة في مساره الافتراضي بمعدلات مراكز العمل (يتوزّع التجهيز على دفعة المسار)، ومعدلات المصاريف غير المباشرة السارية.
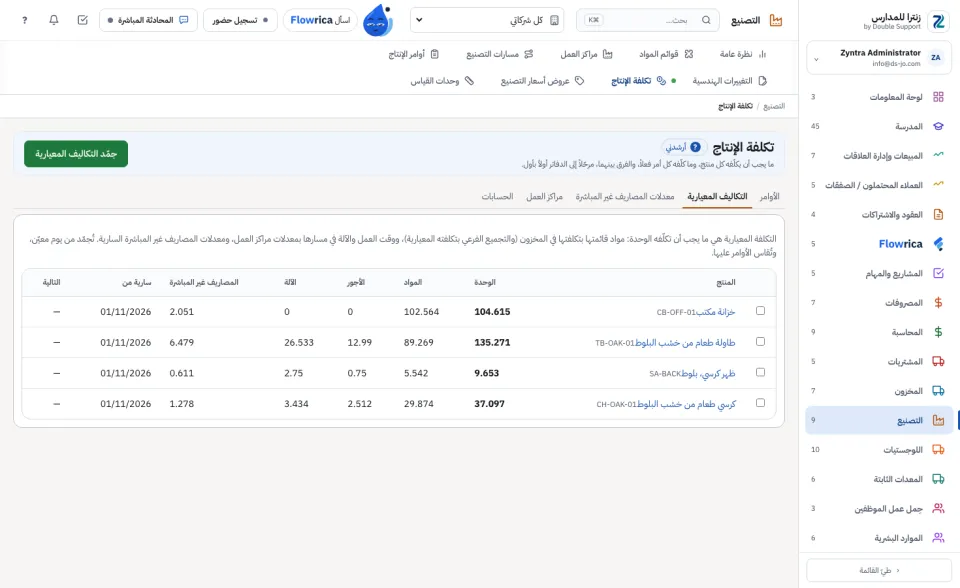
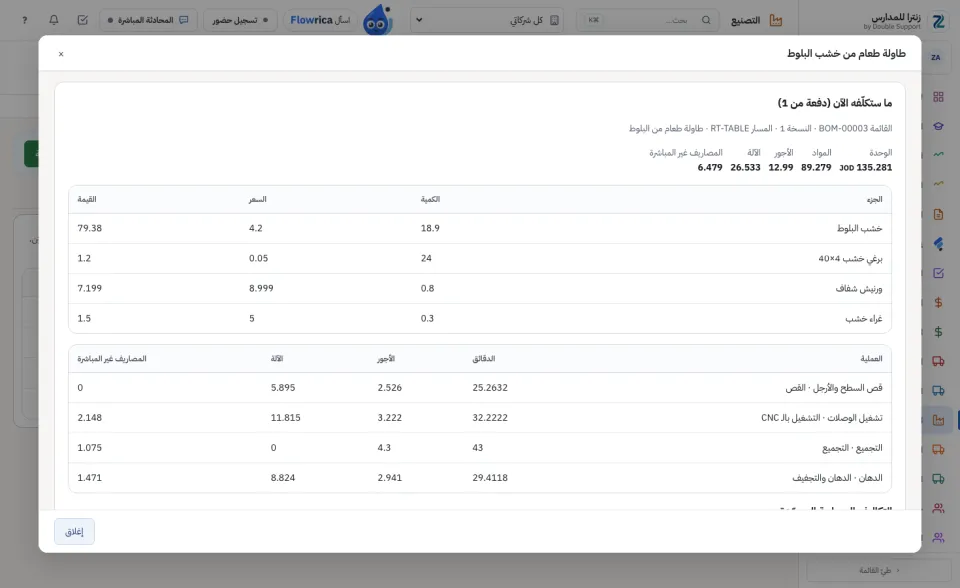
اضغط المنتج لترى ما سيكلّفه الآن جزءاً جزءاً وعمليةً عملية، وكل تكلفة معيارية جُمّدت له. ويُذكر الجزء الذي لا تكلفة له، وتُوصف التكلفة المعيارية بأنها غير مكتملة.
معدلات المصاريف غير المباشرة
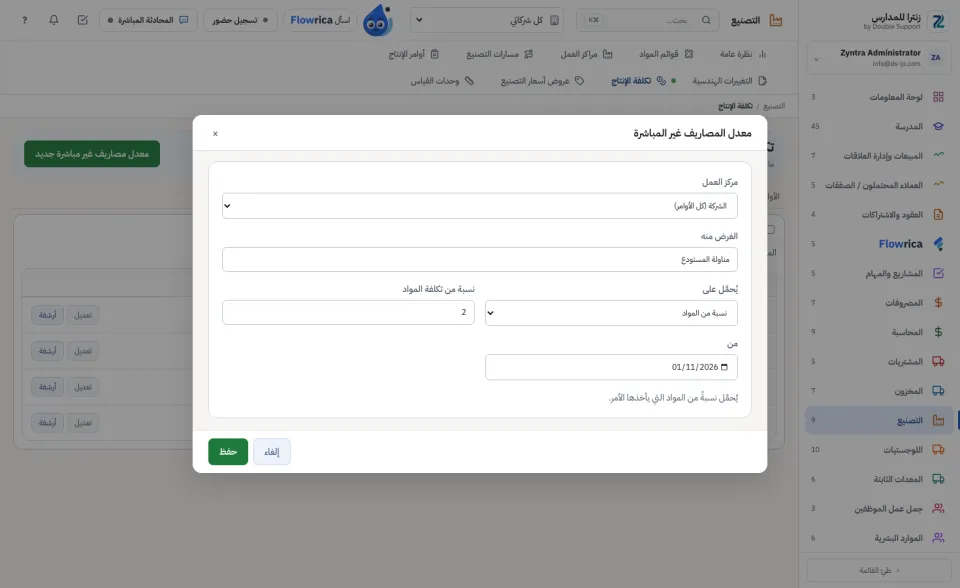
معدل المصاريف غير المباشرة هو ما يحمله العمل فوق الآلة والعاملين: مبلغ عن كل ساعة آلة (الكهرباء)، أو عن كل ساعة عمل (الإشراف)، أو نسبة من المواد (مناولة المستودع). اربطه بمركز عمل، أو لا شيء ليشمل كل الأوامر، مع اليوم الذي يسري منه. اضغط معدل مصاريف غير مباشرة جديد، أو تعديل على أحدها.
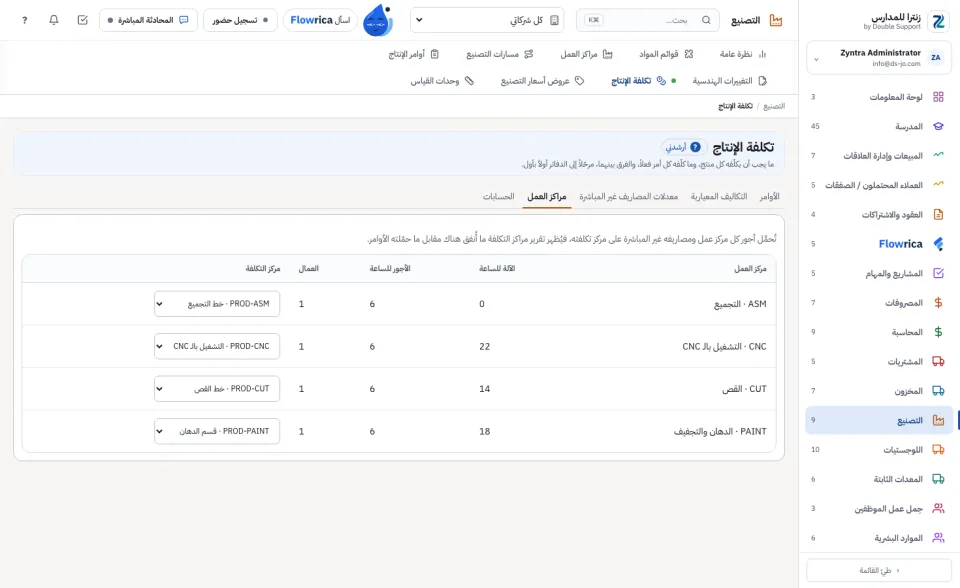
مراكز العمل ومراكز تكلفتها
تُحمَّل أجور كل مركز عمل ومصاريفه غير المباشرة على مركز تكلفته. اختره من مركز التكلفة؛ فيُظهر التقرير حسب مركز التكلفة ما أُنفق هناك مقابل ما حمّلته الأوامر.
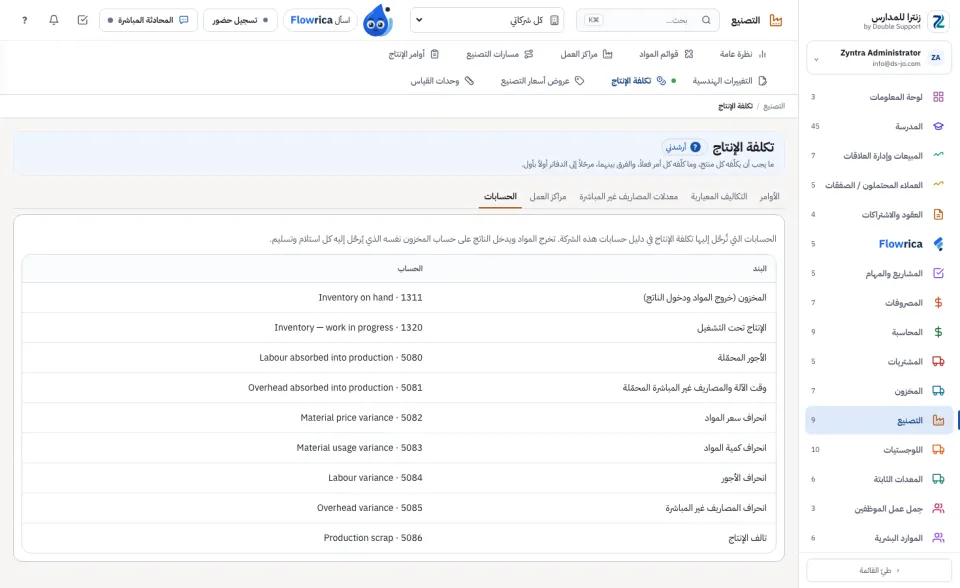
القيود
تُظهر الحسابات أين تُرحَّل تكلفة الإنتاج في دليل حسابات الشركة.
أسئلة
أين «تكلفة الإنتاج» في Zyntra OS؟
التصنيع › تكلفة الإنتاج، وتبويب التكلفة في أمر الإنتاج
مَن يستطيع استخدام «تكلفة الإنتاج»؟
صلاحية «قراءة تكلفة الإنتاج» تقرأ تكلفة الأوامر والتكاليف المعيارية ومعدلات المصاريف غير المباشرة والحسابات. و«ضبط التكاليف المعيارية ومعدلات المصاريف غير المباشرة» تجمّد التكاليف المعيارية وتحفظ المعدلات وتختار مركز التكلفة لكل مركز عمل.