 Zyntra OS
 Zyntra Legal
 Zyntra Real Estate
 Zyntra Hotel
 Zyntra E-commerce
 Zyntra Appointments
 Zyntra Repair
 Zyntra Garage
 Zyntra Concierge
 Zyntra Contracting
 Zyntra Clinic
 Zyntra Call Center
 Zyntra OTA
أين
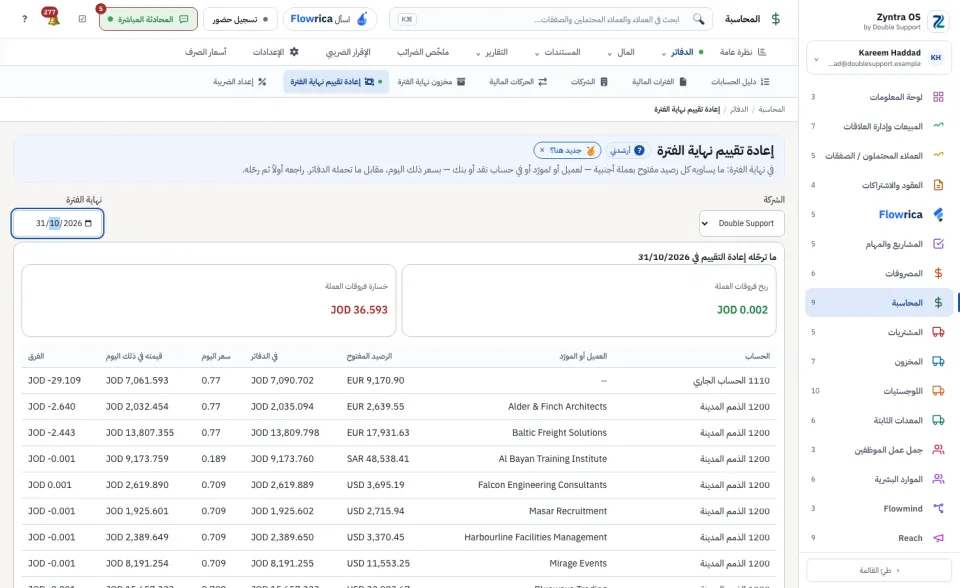
المحاسبة › الدفاتر › إعادة تقييم نهاية الفترةمن
من يسمح له دوره برؤية إعدادات المحاسبة.الأرصدة هي أرصدة عميل أو مورّد أو حساب نقد أو بنك. وإن لم تكن أي من شركاتك تمسك دفاترها الخاصة قالت الشاشة ألا شيء يُعاد تقييمه.
1
اختر الشركة ونهاية الفترة.
2
اقرأ ما سترحّله إعادة التقييم: ربح فروقات العملة وخسارة فروقات العملة.
3
راجع الجدول: كل الحساب والعميل أو المورّد مع الرصيد المفتوح، وقيمته في الدفاتر، وسعر اليوم، وقيمته في ذلك اليوم، والفرق. والأرصدة المسدَّدة بالكامل لا يُعاد تقييمها؛ وتذكر الشاشة عددها.
4
اضغط ترحيل إعادة التقييم. يسجّل الفرق على كل رصيد بتاريخ نهاية الفترة، ويعكسه في اليوم التالي، فلا يظهر إلا في قوائم تلك الفترة.
سعر اليوم يأتي من أسعار الصرف.
عمليات إعادة التقييم تعرض ما رُحّل منها. والتراجع عن إعادة التقييم يطلب سبباً ويعكس القيدين؛ وتبقى إعادة التقييم محفوظة ومعلَّمة متراجَعاً عنها. ولا يُتراجع إلا عن الأخيرة.